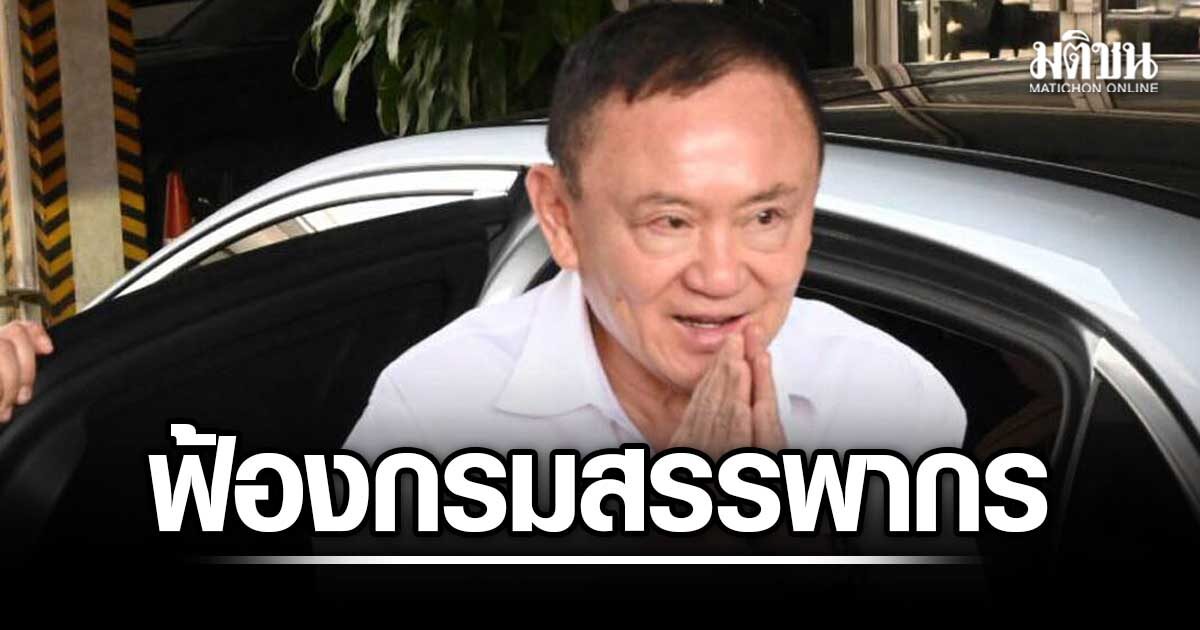
webmaster@thaipbs.or.th — "ทนายทักษิณ" ชี้ "สรรพากร" ยึด-อายัดทรัพย์ "ทักษิณ"ซ้ําซ้อน ปมภาษีขายหุ้นชินคอร์ปวันนี้ (16 ก.ย.2569) นายวิญญัติ ชาติมนตรี ทนายความของ นายทักษิณ ชินวัตร อดีตนายกรัฐมนตรี ชี้แจงกรณี กรมสรรพากรดําเนินการยึดและอายัดทรัพย์ของนายทักษิณ เพื่อนําไปชําระหนี้ภาษีจากการขายหุ้นบริษัทชินคอร์ปฯ ในปี 2549 ตามคําพิพากษาศาลฎีกาแผนกคดีภาษีอากร โดยมีเนื้อหาดังนี้ ตามที่เป็นข่าวว่า ขณะนี้กรมสรรพากรดําเนินการยึดและอายัดทรัพย์ของนายทักษิณ ชินวัตร เพื่อนําไปชําระหนี้ภาษีจากการขายหุ้นบริษัทชินคอร์ปฯ ในปี 2549 ตามคําพิพากษาศาลฎีกาแผนกคดีภาษีอากรที่ 68902568 วันที่ 14 ส.ค.2568 ที่วินิจฉัยสรุปว่า การประเมินภาษีโดยกรมสรรพากรชอบแล้วนั้น นายวิญญัติ กล่าวยืนยันว่า นายทักษิณมิได้มีเจตนาโต้แย้งหรือไม่เคารพคําพิพากษา อันถึงที่สุดดังกล่าวแต่อย่างใด แม้การที่คดีดังกล่าวศาลฎีกาวินิจฉัยว่า การประเมินภาษีของกรมสรรพากร จากการที่นายทักษิณขายหุ้นบริษัทชินคอร์ปฯ จํานวน 329,200,000 หุ้น ให้แก่กลุ่มเทมาเส็กไปในปี 2549 คิดเป็นเงินจํานวน 15,883,900,000 บาท ถือเป็นฐานเงินได้พึงประเมินที่ต้องนํามาคํานวณเพื่อชําระภาษีประจําปี 2549 ศาลฎีกาเห็นว่า เป็นการประเมินที่ชอบด้วยกฎหมาย และนายทักษิณต้องชําระภาษีสําหรับเงินได้ดังกล่าวก็ตาม แต่ขอให้ทุกฝ่ายเข้าใจว่า เงินได้จํานวน 15,883,900,000 บาท ดังกล่าวเป็นส่วนหนึ่งของเงินได้ที่นายทักษิณ ได้รับจากการขายหุ้นบริษัทชินคอร์ปฯ ทั้งหมด จํานวน 1,419,490,150 หุ้น ซึ่งนายทักษิณเป็นเจ้าของกรรมสิทธิ์ และถูกศาลฎีกาแผนกคดีอาญาของผู้ดํารงตําแหน่งทางการเมือง พิพากษาเป็นคดีหมายเลขแดงที่ อม.1/2553 วันที่ 26 ก.พ.2553 ให้ตกเป็นของแผ่นดินทั้งสิ้นแล้ว รวมเป็นเงิน 46,373,687,454.70 บาท จึงไม่มีเงินได้หรือประโยชน์อื่นใด ที่นายทักษิณได้รับจากการขายหุ้นบริษัทชินคอร์ปฯ คงเหลือให้ต้องชําระภาษีสําหรับปี 2549 อีกต่อไป การยึดและอายัดทรัพย์ของนายทักษิณ ในเวลาต่อมาจึงเป็นการยึดและอายัดซ้ําซ้อนกับการบังคับคดีตามคําพิพากษา ศาลฎีกาแผนกคดีอาญาของผู้ดํารงตําแหน่งทางการเมือง คดีหมายเลขแดงที่ อม.1/2553 โดยมีข้อเท็จจริงและข้อกฎหมาย โดยละเอียดตามคําฟ้อง เมื่อเงินได้ทั้งหมดจากการขายหุ้นถูกยึดไปแล้ว การที่กรมสรรพากร ยังติดตามยึดทรัพย์ของนายทักษิณอีก ย่อมเป็นการยึดอายัดโดยมิชอบ และเกินกว่าที่นายทักษิณต้องรับผิดตามกฎหมาย ถือว่านายทักษิณถูกโต้แย้งสิทธิแล้ว นี่จึงเป็นมูลเหตุให้ต้องยื่นฟ้องคดีนี้ ต่อศาลภาษีอาการกลางเมื่อวันที่ 2 ก.ค.2569 ซึ่งศาลมีคําสั่งรับคําฟ้องไว้พิจารณาแล้ว นอกจากนั้น นายทักษิณมีความจําเป็นต้องขอให้ศาลภาษีอากรกลาง มีคําสั่งห้ามชั่วคราวมิให้กรมสรรพากรกระทําซ้ําหรือกระทําต่อไป ซึ่งการยึดและอายัดทรัพย์โดยมิชอบดังกล่าว จนกว่าศาลภาษีอากรกลางจะมีคําพิพากษา ตามประมวลกฎหมายวิธีพิจารณาความแพ่ง มาตรา 254 (2) ประกอบพระราชบัญญัติจัดตั้งศาลภาษีอาการและวิธีพิจารณาคดีภาษีอากร พ.ศ.2528 มาตรา 17 จะเห็นว่าก่อนนี้ กรมสรรพากรให้ข่าวพยายามสืบหาทรัพย์สิน และจะฟ้องล้มละลายนั้น ผมขอแนะนําให้กรมสรรพากรควรไปขอรับเงินภาษีที่อ้างว่า นายทักษิณค้างชําระให้ไปเอาจากกระทรวงการคลัง ไม่ไช่มายึดหรืออายัดทรัพย์ของนายทักษิณ เพิ่มจนเกินกว่าความรับผิดตามคําพิพากษา ผมขอให้ทําแค่นี้ก่อน เพราะจริง ๆ แล้วยังมีข้อเท็จจริงที่ผมเห็นว่า กรมสรรพากรทําไม่ถูกต้อง แต่ก็มีคณะบุคคลมาสั่งให้กรมสรรพากรทําอีกอย่าง ผมยังรอไว้ก่อนได้ นายทักษิณเองมิได้นิ่งนอนใจ หรือเพิกเฉยไม่ชําระภาษี แต่เพราะเงินได้ทั้งปวงที่ได้จากการขายหุ้นทั้งหมด 1,419,490,150 หุ้น ตกเป็นของแผ่นดินยึดเงินไปหมดแล้ว ดังนั้น การยื่นฟ้องศาลภาษีอากรกลางคดีนี้ ก็เพื่อให้เกิดความชัดเจนว่า ภาระภาษีประจําปี 2549 สิ้นสุดแล้ว กรมสรรพากรก็ควรจะยุติการใช้อํานาจ ที่ส่อว่าจะไม่ชอบด้วยกฎหมาย โดยศาลภาษีอากรกลาง นัดไต่สวนคําร้องขอคุ้มครองชั่วคราวของนายทักษิณในวันที่ 7 ต.ค.2569 และนัดชี้สอบสถานและนัดสืบพยานในวันที่ 16 พ.ย.2569 อ่านข่าว : กรมสรรพากรเร่งสืบทรัพย์ “ทักษิณ” คดีภาษีหุ้นชินคอร์ป 17,629 ล้านบาท กรมสรรพากรเร่งรัดเก็บภาษี "ทักษิณ" ขู่ฟ้องล้มละลายหากชําระไม่ครบ เส้นตาย มี.ค.70 "ทักษิณ" กับคดีภาษีหุ้นชินคอร์ปฯ 1.7 หมื่นล้าน "ทักษิณ" น่วม-ปมภาษี “ชินคอร์ป” เส้นทางการเมืองสะดุด คําพิพากษาฉบับเต็ม คดีภาษีหุ้นชินคอร์ป "ทักษิณ" จ่าย 1.76 หมื่นล้าน ปิดฉากคดีหุ้นชินคอร์ป “ทักษิณ” ต้องจ่ายภาษี 1.76 หมื่นล้านคืนรัฐ "ปลัดคลัง" ยันทําตามขั้นตอนคดีภาษี "หุ้นชินคอร์ป" 1.76 หมื่นล้าน ไทม์ไลน์ "ทักษิณ" ขายหุ้นชินคอร์ป สู่คําสั่งเรียกเก็บภาษี 1.76 หมื่นล้าน